
COMPTE COURANT D'ASSOCIE : montant des intérêts déductibles ....
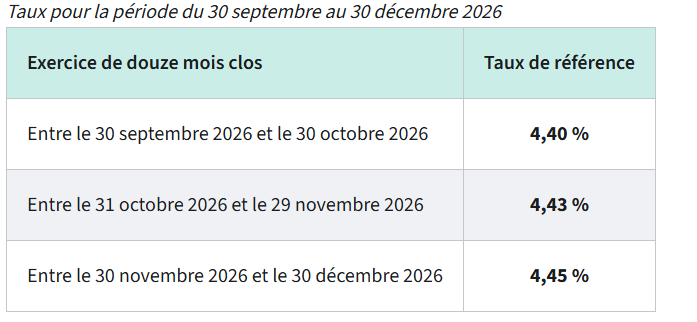
Après plusieurs mois de baisse puis de stabilisation, la limite de déductibilité des intérêts versés aux associés en rémunération de leurs apports en compte courant repart à la hausse. Voici les nouveaux taux applicables aux exercices de douze mois clos à partir du 30 septembre 2026.
Des taux à nouveau en hausse
Le taux effectif moyen pratiqué par les établissements de crédit pour les prêts à taux variable aux entreprises d’une durée initiale supérieure à deux ans s’est établi à 4,63 % au troisième trimestre 2026, contre 4,35 % au trimestre précédent.
Cette remontée entraîne mécaniquement une augmentation des plafonds de déductibilité des intérêts de comptes courants d’associés.
Pour les exercices de douze mois, les taux de référence sont désormais les suivants :
Fiscalité des intérêts perçus par l’associé : procédures à respecter
Les taux indiqués ci-dessus sont des taux bruts avant impôt.
À l’instar des dividendes, les intérêts perçus par une personne physique sur son compte courant d’associé sont notamment soumis aux prélèvements sociaux, dont le taux est fixé à 18,6 % depuis le 1er janvier 2026, ainsi que, sauf dispense, au prélèvement fiscal de 12,8 %.
Ces prélèvements doivent être effectués à la source par l’entreprise versante puis reversés à l’administration fiscale au plus tard le 15 du mois suivant leur versement, au moyen de la déclaration 2777.
Par ailleurs, les intérêts versés aux associés doivent également figurer sur la déclaration annuelle n° 2561 (IFU), à déposer en principe au plus tard le 15 février de l’année suivante.
Un plafond à apprécier compte courant par compte courant
Le plafond de déductibilité doit être apprécié séparément pour chaque compte courant d’associé.
Il n’est donc pas possible de compenser un taux supérieur au plafond appliqué à un associé avec un taux inférieur appliqué à un autre.
Pour déterminer si les intérêts excèdent ou non la limite fiscale, il faut par ailleurs retenir leur montant brut, avant prélèvements fiscaux et sociaux.
ATTENTION : Pour les exercices d’une durée différente de douze mois, le taux maximal des intérêts déductibles doit être déterminé à l’aide d’une formule particulière tenant compte des différents taux trimestriels compris dans l’exercice.
Enfin, pour les associés qui relèvent du régime social des travailleurs indépendants, notamment les Gérants majoritaires de SARL, une partie des intérêts de compte courant peut également être soumise aux cotisations sociales des non-salariés selon les mêmes règles que les dividendes.
Sources : avis du 25 septembre 2026 relatif à l’usure, publié au Journal officiel du 26 septembre 2026 ; BOFiP, BOI-BIC-CHG-50-50-30.
02/10/2026
AVCOFORM EXPERTISE "Coaching & Formation" : 103 Rue du Général de Gaulle. 95880 Enghien les Bains
Formations en GESTION DU PATRIMOINE PRIVE & PROFESSIONNEL
CONTACT : alain.villessot@avcoform-expertise.fr ou tél : 06 09 24 53 83.


